廃棄物の処理に関する勘定科目は6種類|使い分け方もケース別に紹介
廃棄物の処理費用を仕訳する際、どの勘定科目を使えば良いか迷うことはないでしょうか。廃棄物処理費には複数の科目が候補としてあがりますが、業種や費用の発生状況によって適切な選択肢は異なります。今回は、廃棄物処理費に使われる勘定科目の種類と、ケース別の使い分け方について解説します。
廃棄物処理費用に使われる主な勘定科目
廃棄物処理費用の会計処理では、費用の性質や発生の仕方に応じて、いくつかの勘定科目が候補になります。ここでは、実務でよく使われる6つの科目について、それぞれの特徴と仕訳例を解説します。
売上原価
売上原価は、建設業や製造業などで廃棄物処理費が工事・製造と直接結び付いている場合に候補となる勘定科目です。
企業会計原則で、売上原価と販売費及び一般管理費は区分して表示することが求められています。工事や製造の遂行に直接関わる費用は原価性を持つとされています。
事務所ごみのような一般的な廃棄物とは異なり、建設現場や、製造工程で発生する廃棄物は、事業活動に伴って発生する費用として扱います。そのため、販売費及び一般管理費ではなく、原価科目として処理する考え方をします。
仕訳例として、建設現場の廃材処理費115,000円を未払計上する場合は以下の通りです。
借方:売上原価 115,000円 / 貸方:未払金 115,000円
現場や製造に直結する費用を原価科目で捉える視点は、コスト管理の精度を高める上で重要です。
外注費
外注費は、自社業務の一部を外部に委託した際に使われる勘定科目です。
産業廃棄物処理でも、回収や処分を継続的に外部業者へ処理委託している場合は、外注費として管理することがあります。月次契約や定期契約で発生する処理費用を外注費として処理するケースがその例です。
特に、定期回収や常時委託している廃棄物処理費は、外注費として管理することで、委託コストを把握しやすくなります。
仕訳例として、毎月の産廃回収費34,000円を普通預金から支払った場合は以下の通りです。
借方:外注費 34,000円 / 貸方:普通預金 34,000円
継続的な委託契約に基づく処理費には、外注費が実態に合った選択肢になります。
支払手数料
支払手数料は、自治体や処理業者へ支払う手数料的な費用に使いやすい勘定科目です。
例えば、ごみ処理券の購入費用や粗大ごみ処分料金、単発の廃棄処理費などは、支払手数料として処理することで費用の内容が伝わりやすくなります。特に、継続管理の必要性が低い一時的な支出との相性が良い科目です。
仕訳例として、自治体のごみ処理券2,000円分を現金で購入した場合は以下の通りです。
借方:支払手数料 2,000円 / 貸方:現金 2,000円
一方で、毎月発生する大きな処理費まで支払手数料にまとめると、外部委託費との区別がつきにくい場合もあるため、費用の規模や頻度を踏まえて判断することが大切です。
修繕費
修繕費は、固定資産の通常の維持管理や原状回復に関する費用に用いられる勘定科目です。
設備の軽微な修繕や原状回復作業に伴い、少額の廃材処分費が発生した場合には、修繕費に含めて処理されることがあります。例えば、設備修理時に発生した廃材の撤去費や処分費などが該当します。
仕訳例として、設備の軽微な入替えとあわせて発生した処分費56,000円を支払った場合は以下の通りです。
借方:修繕費 56,000円 / 貸方:普通預金 56,000円
ただし、設備の撤去や除却が主な目的となる場合は、修繕費ではなく、固定資産除却損など別の勘定科目での処理が適切なケースもあります。そのため、内容を確認せずに修繕費へ計上することは避けたほうが良いでしょう。
衛生費
衛生費は、店舗や施設の衛生管理の一環として発生する処理費に向いている勘定科目です。
飲食店や介護施設、宿泊施設などでは、衛生を維持するための日常業務の一部として位置付けられています。そのため、定期的な事業ごみの回収費を支払手数料とするよりも、衛生費のほうが費用の性質を把握しやすくなります。
仕訳例として、店舗の衛生維持のために毎月の事業ごみ回収費20,000円を支払った場合は以下の通りです。
借方:衛生費 20,000円 / 貸方:普通預金 20,000円
会社によっては「清掃費」「衛生管理費」などの名称を使うこともありますが、重要なのは名称そのものよりも、社内で統一して継続的に運用できるかどうかです。
雑費
雑費は、少額で重要度が低く、他の勘定科目に分けなくても支障がない費用に使われる勘定科目です。
廃棄物処理費でも、臨時・単発で発生した少額の費用で継続管理が不要な場合は、雑費として処理されることがあります。
仕訳例として、臨時で少量の廃材を処分し、費用が3,200円だった場合は以下の通りです。
借方:雑費 3,200円 / 貸方:現金 3,200円
ただし、毎月発生する定期的な処理費や金額の大きい費用まで雑費にまとめると、帳簿から費用の中身が見えにくくなります。雑費は使い勝手が良い反面、多用すると管理精度が落ちるため、少額かつ臨時の費用に限って使うよう意識しましょう。
産業廃棄物の勘定科目の使い分け方
産業廃棄物処理費の勘定科目は、廃棄物の発生頻度を基準に考えると使い分けがしやすくなります。ここでは、頻度別の使い分け方を紹介します。
産業廃棄物が頻繁に発生する場合
廃棄物が継続的・定期的に発生する場合は、どの勘定科目に計上するかが経理の効率やコスト管理の精度に直結します。
建設業や製造業のように、工事や製造工程と一体で廃棄物が発生する業種では、処理費を売上原価として計上することで正確な原価計算が可能になります。
案件ごとの損益や原価率を把握したい場合には、一般管理費として埋もれさせるよりも原価科目で管理するほうが実態を正確に反映できます。
一方、廃棄物の収集運搬や処分を外部の許可業者へまとめて委託している場合は、外注費として計上しておくと支出の内訳が明確になります。
毎月の委託費が一定額発生するような契約であれば、手数料的な支払いとは区別して外注費で管理することで、外部委託コストの推移も追いやすくなります。
産業廃棄物が不定期で発生する場合
廃棄物の発生が不定期で、かつ少額にとどまる場合は、支払手数料や雑費で仕訳するケースが多くなります。
粗大ごみの処分やごみ処理券の購入など、スポット的な費用であれば支払手数料が実態に合いやすく、さらに少額で管理上の重要性が低い場合は雑費でも対応可能です。
ただし、支出が想定より高額だったケースや、同種の支出が繰り返し発生するケースでは、支払手数料や雑費のままでは費用の全体像が見えにくくなります。そのような場合は外注費など別の科目への変更を検討するほうが、正確な費用把握につながります。
また、雑費にまとめすぎると後から内訳を確認しにくくなる問題もあります。「いくらまでなら雑費で処理する」「定期的に発生するものは別科目に分ける」など社内ルールを決めておくことで、担当者が変わっても一貫した仕訳が維持できます。
【ケース別】廃棄物処理の勘定科目
ここでは、実務でよくあるケースを取り上げ、それぞれの考え方を解説します。
建設業における産業廃棄物処理の場合
建設業では、工事現場からがれき類や木くず、廃プラスチック類などの産業廃棄物が継続的に発生します。
これらの処理費は工事の遂行と直接結び付くため、売上原価として計上する考え方が実態に合いやすいといえます。
企業会計原則が示す売上原価と販売費及び一般管理費の区分から見ても、現場作業に紐づく廃棄物処理費は原価性が高い費用です。売上原価として管理することで、案件ごとの損益や原価率を正確に追いやすくなります。
仕訳例として、建設現場の廃材処理費130,000円を未払計上する場合は以下の通りです。
借方:売上原価 130,000円 / 貸方:未払金 130,000円
解体工事における廃棄処分の場合
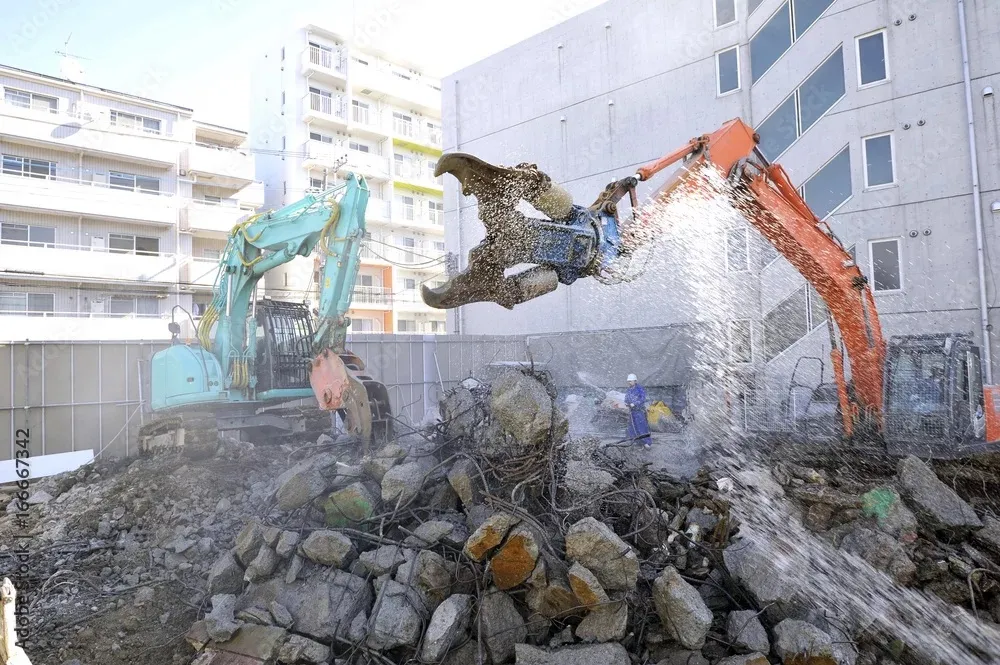
解体工事で生じる廃材は産業廃棄物として扱われ、許可を持つ回収業者へ委託するのが一般的です。
処理費用をまとめて一括発注しているケースでは、外部への業務委託として外注費に計上する考え方が実態に近くなります。一方、社内の施工チームが主体で解体を行い、廃棄物処理が工事工程の一部である場合は、売上原価として処理することで工事別の原価管理がしやすくなります。
どちらを選ぶかは、処理の主体が社外か社内か、費用が工事原価として直接対応しているかどうかを基準に判断することがポイントです。
マニフェスト費用の場合
産業廃棄物を外部業者へ委託処理する際には、廃棄物の流れを追跡・確認するためのマニフェスト制度が関わります。
紙マニフェストの購入費用や電子マニフェストの利用料は、自治体や管理団体への手数料的な支払いという性格が強いため、支払手数料として処理するのが一般的です。
少額であれば雑費での計上も可能ですが、マニフェストは産業廃棄物の適正処理を証明する証憑として法的にも重要な書類です。
そのため、費用の計上方法だけでなく、書類の保管ルールや管理体制も含めて社内で統一しましょう。なお、マニフェストの保管期間については別途確認が必要です。
マニフェストの保管期間については、以下の記事で解説しています。
「マニフェストの保管期間は?過ぎた後の取り扱いと紛失した場合の対処法」
仕訳例として、電子マニフェストの利用料1,980円を普通預金から支払った場合は以下の通りです。
借方:支払手数料 1,980円 / 貸方:普通預金 1,980円
粗大ごみ・オフィス備品処分の場合
粗大ごみの処分は、オフィス移転やレイアウト変更など、単発で発生しやすい費用です。
粗大ごみの処分費用は手数料的な性格が強く、支払手数料として処理するケースが多くなります。ただし、金額が大きく今後も繰り返し発生する見込みがある場合は、補助科目として「粗大ごみ処分費」を設けることで、費用の内訳を把握しやすくなります。
オフィス備品を廃棄する場合は、その備品が固定資産として計上されているかどうかで処理方法が変わります。
固定資産として帳簿に残っている備品を廃棄する際は、残存する帳簿価額を除却する処理が必要です。例えば帳簿価額40,000円の備品を廃棄し、処分費10,000円を支払った場合は以下のような仕訳になります。
借方:固定資産除却損 50,000円 / 貸方:備品 40,000円・普通預金 10,000円
一方、消耗品費として費用処理していた備品であれば、廃棄時に発生する処分費のみを支払手数料や雑費として計上する方法があります。備品の会計上の扱いを確認し、適切な処理を選択しましょう。
廃棄物処理の勘定科目は特性と状況による使い分けが基本!
廃棄物処理費の勘定科目は、費用の発生頻度・業種・廃棄物の種類に応じて使い分けることで、正確なコスト管理につながります。雑費や支払手数料は手軽な一方、乱用すると費用の実態が見えにくくなるため、金額や頻度を基準とした社内ルールの整備が重要です。適切な科目の選択と継続的な運用方針の統一を意識して、経理処理の精度を高めていきましょう。
RELATED ARTICLE